버팀목 전세대출 한도 계산|신혼·2자녀·지역별 차이
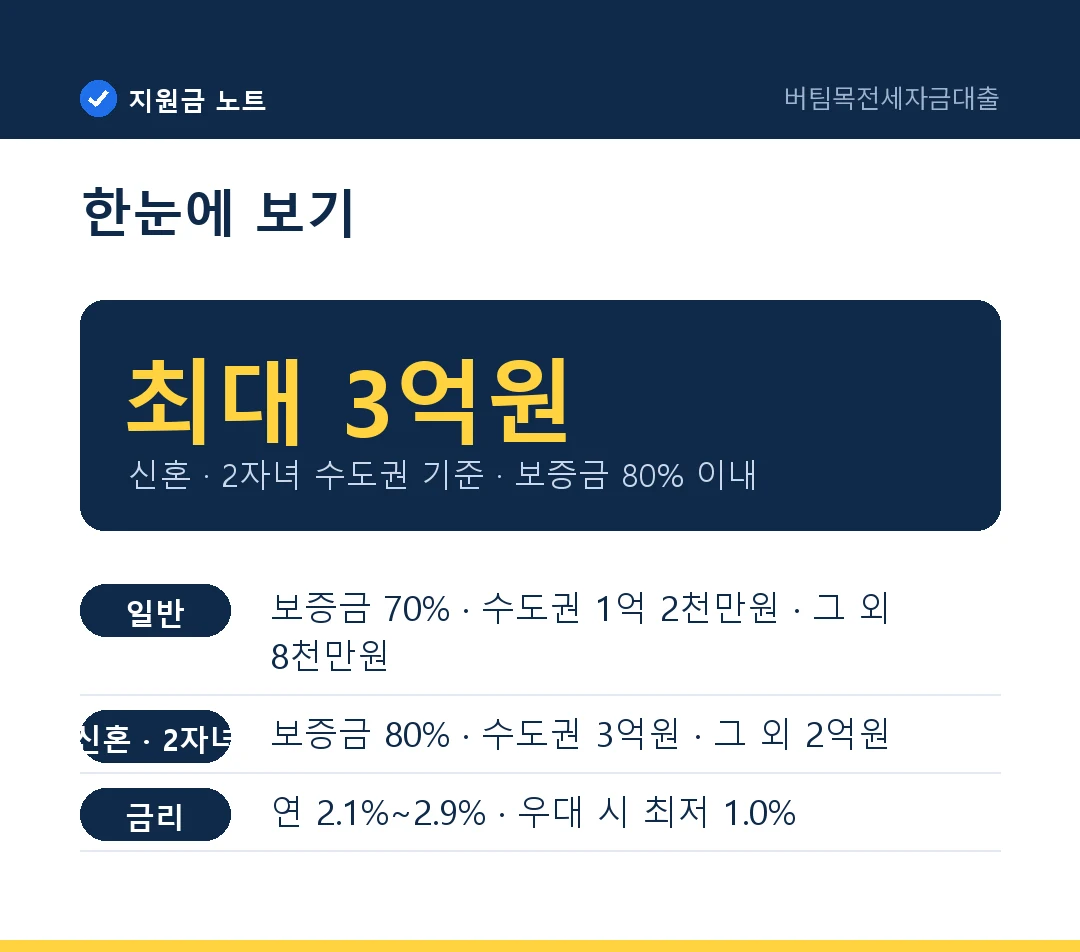
버팀목전세자금대출로 얼마까지 빌릴 수 있는지는 두 가지로 정해집니다. 하나는 보증금의 몇 %까지인지, 다른 하나는 가구 유형과 지역별 최대 한도입니다. 일반가구는 보증금의 70% 이내에서 수도권 1억 2천만원, 그 외 지역 8천만원까지이고, 신혼가구와 2자녀가구는 80% 이내에서 수도권 3억원, 그 외 지역 2억원까지입니다.
이 글은 한도표와 계산 예시, 금리와 우대, 자격 조건과 준비 서류를 국토교통부 공고 원문 기준으로 정리했습니다.
3줄 요약
- 한도: 보증금 70%(신혼·2자녀 80%) 이내, 일반 수도권 1억 2천만원·그 외 8천만원, 신혼·2자녀 수도권 3억원·그 외 2억원
- 금리: 연 2.1%~2.9%, 신혼가구 1.2~2.1%, 자녀 수에 따라 우대 (최저 1.0%)
- 대상: 만 19세 이상 무주택 세대주, 부부합산 연소득 5천만원 이하 (2자녀 이상 6천만원)
01한도표: 가구 유형 × 지역
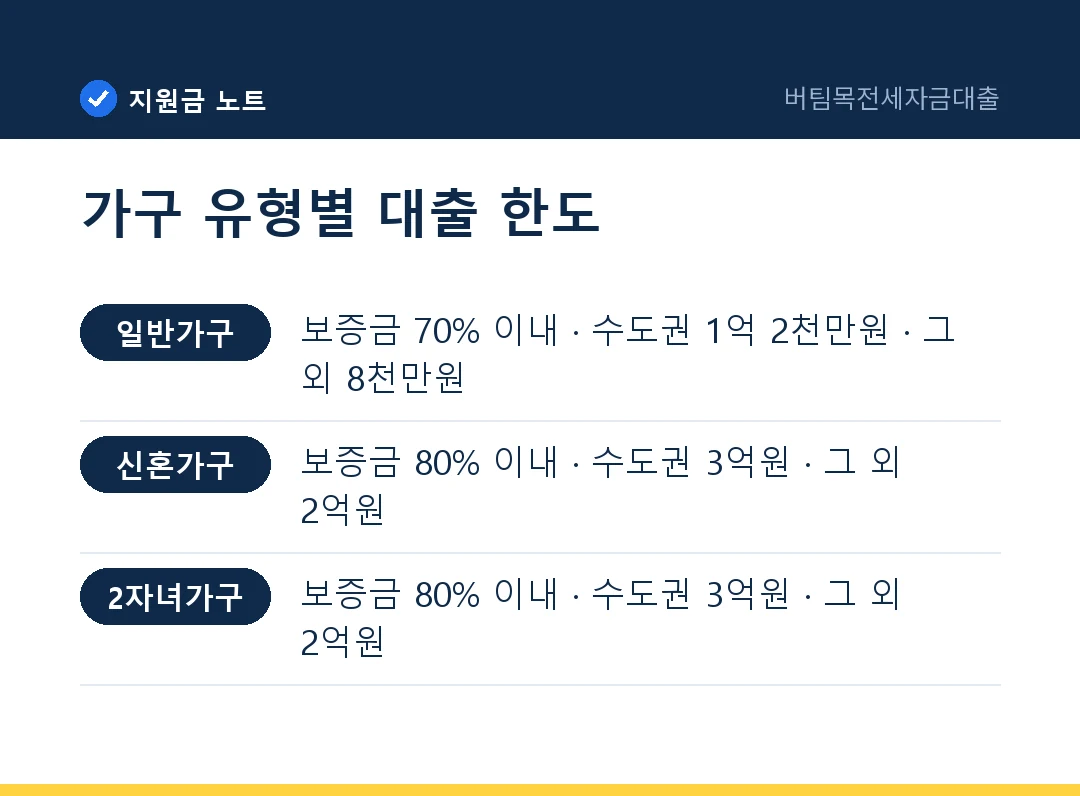
| 가구 유형 | 보증금 대비 | 수도권 최대 | 그 외 지역 최대 |
|---|---|---|---|
| 일반가구 | 70% 이내 | 1억 2천만원 | 8천만원 |
| 신혼가구 | 80% 이내 | 3억원 | 2억원 |
| 2자녀가구 | 80% 이내 | 3억원 | 2억원 |
두 기준 중 더 작은 금액까지 빌릴 수 있다고 보면 계산이 쉽습니다.
계산 예시
- 수도권 외 지역, 일반가구, 보증금 1억원 → 70%는 7천만원이고, 그 외 지역 한도 8천만원보다 작으므로 7천만원까지
- 수도권, 2자녀가구, 보증금 3억원 → 80%는 2.4억원이고, 수도권 한도 3억원보다 작으므로 2.4억원까지
실제 대출 금액은 소득과 심사에 따라 달라질 수 있으니, 예시는 대략적인 범위를 잡는 용도로 보시면 됩니다.
02금리와 우대
| 구분 | 원문 내용 |
|---|---|
| 기본 금리 | 연 2.1%~2.9% (연소득과 보증금에 따라 차등) |
| 신혼가구 | 연 1.2~2.1% |
| 자녀 우대 | 1자녀 0.3%포인트, 2자녀 0.5%포인트, 3자녀 이상 0.7%포인트 |
| 최저 금리 | 우대 적용 시 1.0% |
자녀가 많을수록 우대폭이 커집니다. 딸 셋을 키우는 저로서는 "3자녀 이상 0.7%포인트" 줄에 먼저 눈이 가는데, 우대를 아무리 받아도 최저 1.0% 아래로는 내려가지 않습니다.
03누가 받을 수 있나요?
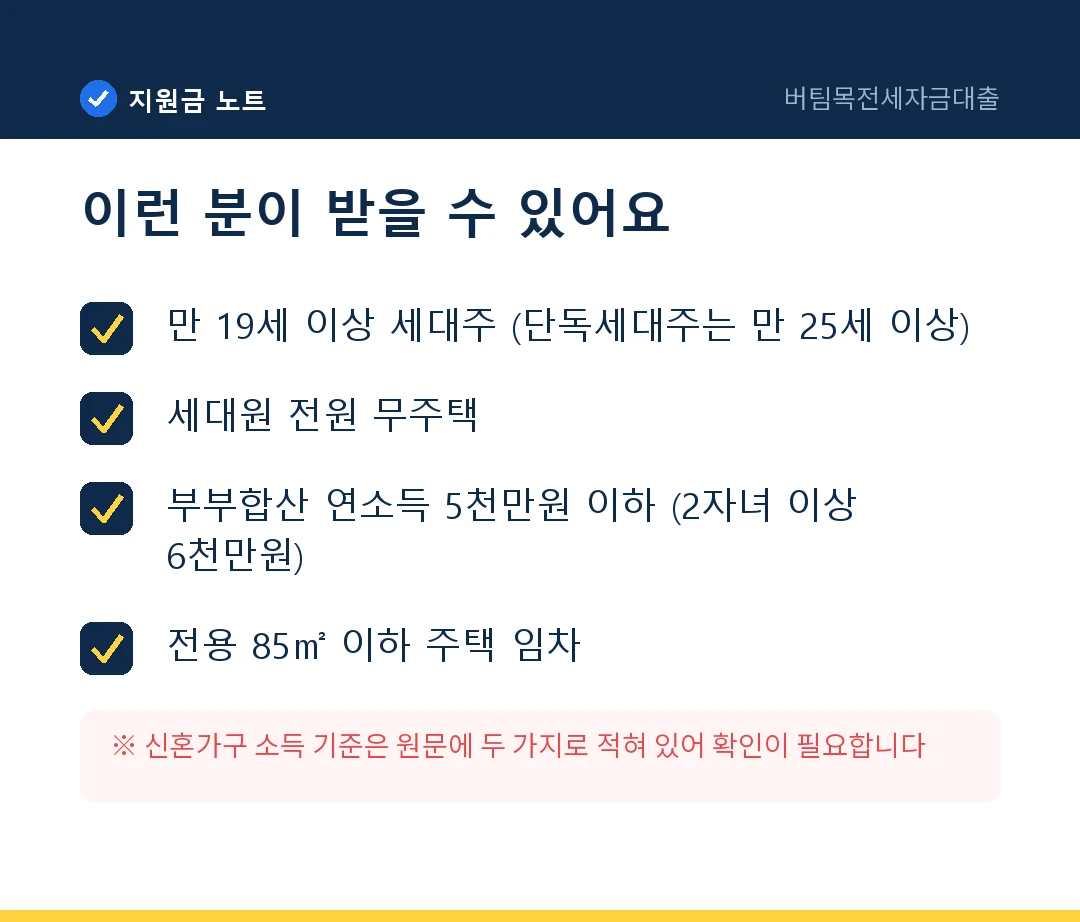
| 항목 | 기준 |
|---|---|
| 나이·세대 | 만 19세 이상 세대주 (단독세대주는 만 25세 이상) |
| 주택 | 세대원 전원 무주택 |
| 소득 | 부부합산 연소득 5천만원 이하 (2자녀 이상 6천만원 이하) |
| 신혼가구 소득 | 원문에 6천만원 이하와 7.5천만원 이하가 함께 적혀 있음 → 확인 필요 |
| 대상 주택 | 임차 전용면적 85㎡ 이하 (수도권 제외 도시지역이 아닌 읍·면은 100㎡ 이하) |
세대주로 인정되는 경우도 원문에 따로 있습니다.
- 세대주의 세대원인 배우자
- 대출 신청일로부터 3개월 이내에 결혼으로 세대주가 될 예정인 사람
- 민법상 미성년인 형제·자매로 구성된 세대의 세대주
- 만 25세 이상 단독세대주 (행복주택에 입주하는 만 19세 이상 대학생 포함)
04신청 방법
- 집을 구하고 확정일자를 받은 임대차 계약서를 준비합니다.
- 보증금의 5% 이상을 먼저 내고 영수증을 받습니다.
- 기금e든든 웹사이트에서 신청하거나 수탁은행(우리, 국민, 기업, 농협, 신한)을 방문합니다.
- 심사를 거쳐 대출이 실행됩니다.
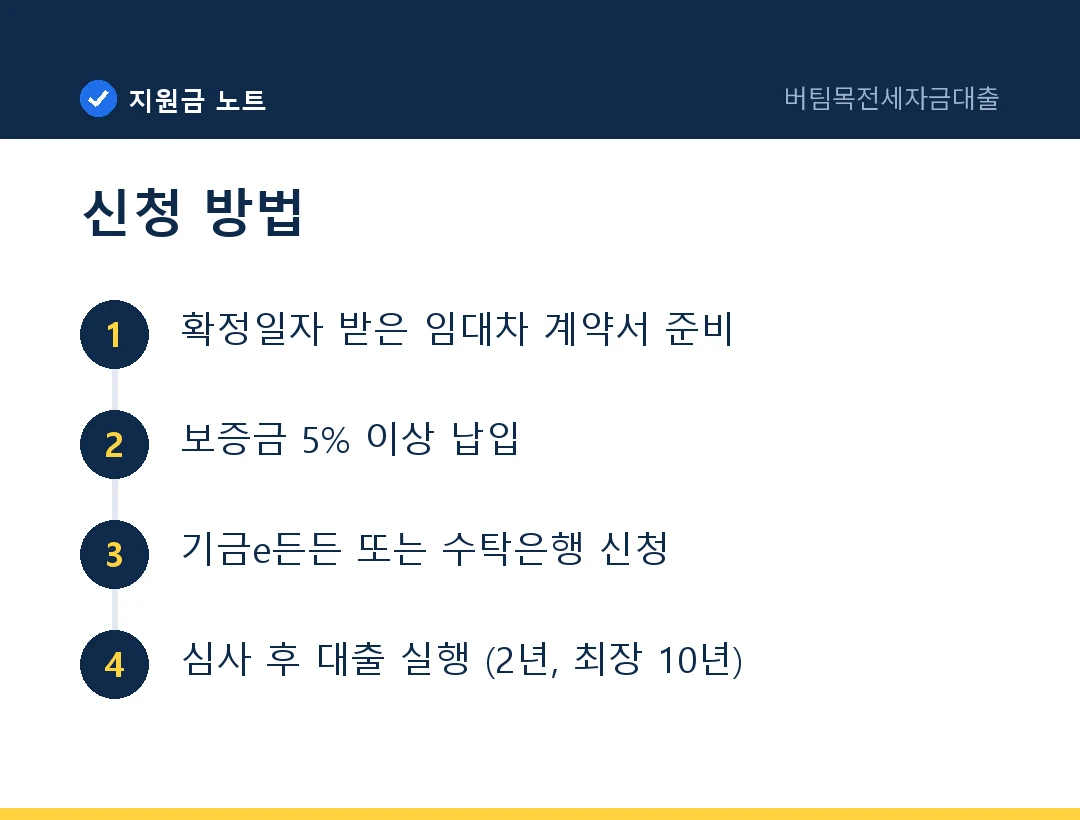
대출 기간은 2년 일시 상환이고, 4회 연장해 최장 10년까지 이용할 수 있습니다.
05준비 서류
- 확정일자부 임대차 계약서
- 임차 보증금의 5% 이상 납입한 영수증
- 주민등록등본 (1개월 이내 발급)
- 필요하면 주민등록초본, 가족관계증명서 등 (1개월 이내 발급)
- 대상주택 등기사항전부증명서
- 소득확인서류: 원천징수영수증, 소득금액증명원, 무소득자는 신고사실없음 사실증명원 등
- 재직확인서류: 건강보험자격득실확인서, 사업자등록증명원 등
06놓치기 쉬운 주의사항
1. 계약금 5%를 먼저 내야 합니다
보증금의 5% 이상을 낸 영수증이 서류에 들어갑니다. 계약 일정과 대출 신청 일정을 함께 잡아 두세요.
2. 서류는 1개월 이내 발급분
주민등록등본 등은 1개월 이내에 발급한 것이어야 합니다. 너무 일찍 떼어 두면 다시 발급해야 할 수 있습니다.
3. 혼자 사는 젊은 세대주는 대상이 아닐 수 있습니다
단독세대주는 만 25세 이상이어야 합니다. 행복주택에 입주하는 만 19세 이상 대학생은 예외입니다.
07자주 묻는 질문
Q. 월세 계약도 되나요?
A. 원문은 "전(월세) 계약서상 임차보증금"을 기준으로 적고 있습니다. 보증금이 있는 계약이라면 은행에서 대상 여부를 확인해 보세요.
Q. 자녀가 셋이면 한도가 더 늘어나나요?
A. 원문의 한도는 "2자녀가구"까지만 구분되어 있습니다. 자녀가 셋이면 금리 우대가 0.7%포인트로 커집니다.
Q. 어디에 문의하나요?
A. 주택도시보증공사 1566-9009 또는 수탁은행 고객센터로 문의할 수 있습니다.
출처
- 정부24 버팀목전세자금대출 상세 안내
- 소관기관: 국토교통부
- 접수: 주택도시보증공사, 주택도시기금 수탁은행
- 최종 확인일: 2026-11-04 (정부24 공고 원문 기준)
지원 조건은 바뀔 수 있으니 신청 전 공고문을 꼭 확인하세요.